Domain judg.de kaufen?
Wir ziehen mit dem Projekt
judg.de um.
Sind Sie am Kauf der Domain
judg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain judg.de kaufen?
Spricht der Staatsanwalt am Ende der Verhandlung im Gericht das Urteil aus oder der Richter?
Der Staatsanwalt spricht normalerweise nicht das Urteil aus, sondern stellt lediglich seine Anklage vor und trägt seine Argumente vor. Der Richter ist für die Urteilsverkündung zuständig und entscheidet über die Schuld oder Unschuld des Angeklagten sowie über die Strafe. **
Müssen Richter, Staatsanwalt, Rechtsanwalt und Talar bei der Verhandlung tragen?
Ja, in den meisten Gerichtsverhandlungen tragen Richter, Staatsanwalt und Rechtsanwalt einen Talar. Der Talar ist eine traditionelle Robe, die im Gerichtssaal getragen wird und die Autorität und Neutralität der beteiligten Personen symbolisiert. Es gibt jedoch Ausnahmen, zum Beispiel in bestimmten informellen Verfahren oder bei Verhandlungen vor Schiedsgerichten. **


Ähnliche Suchbegriffe für Steuersatz
Top-Angebote
Produkte zum Begriff Steuersatz:
-
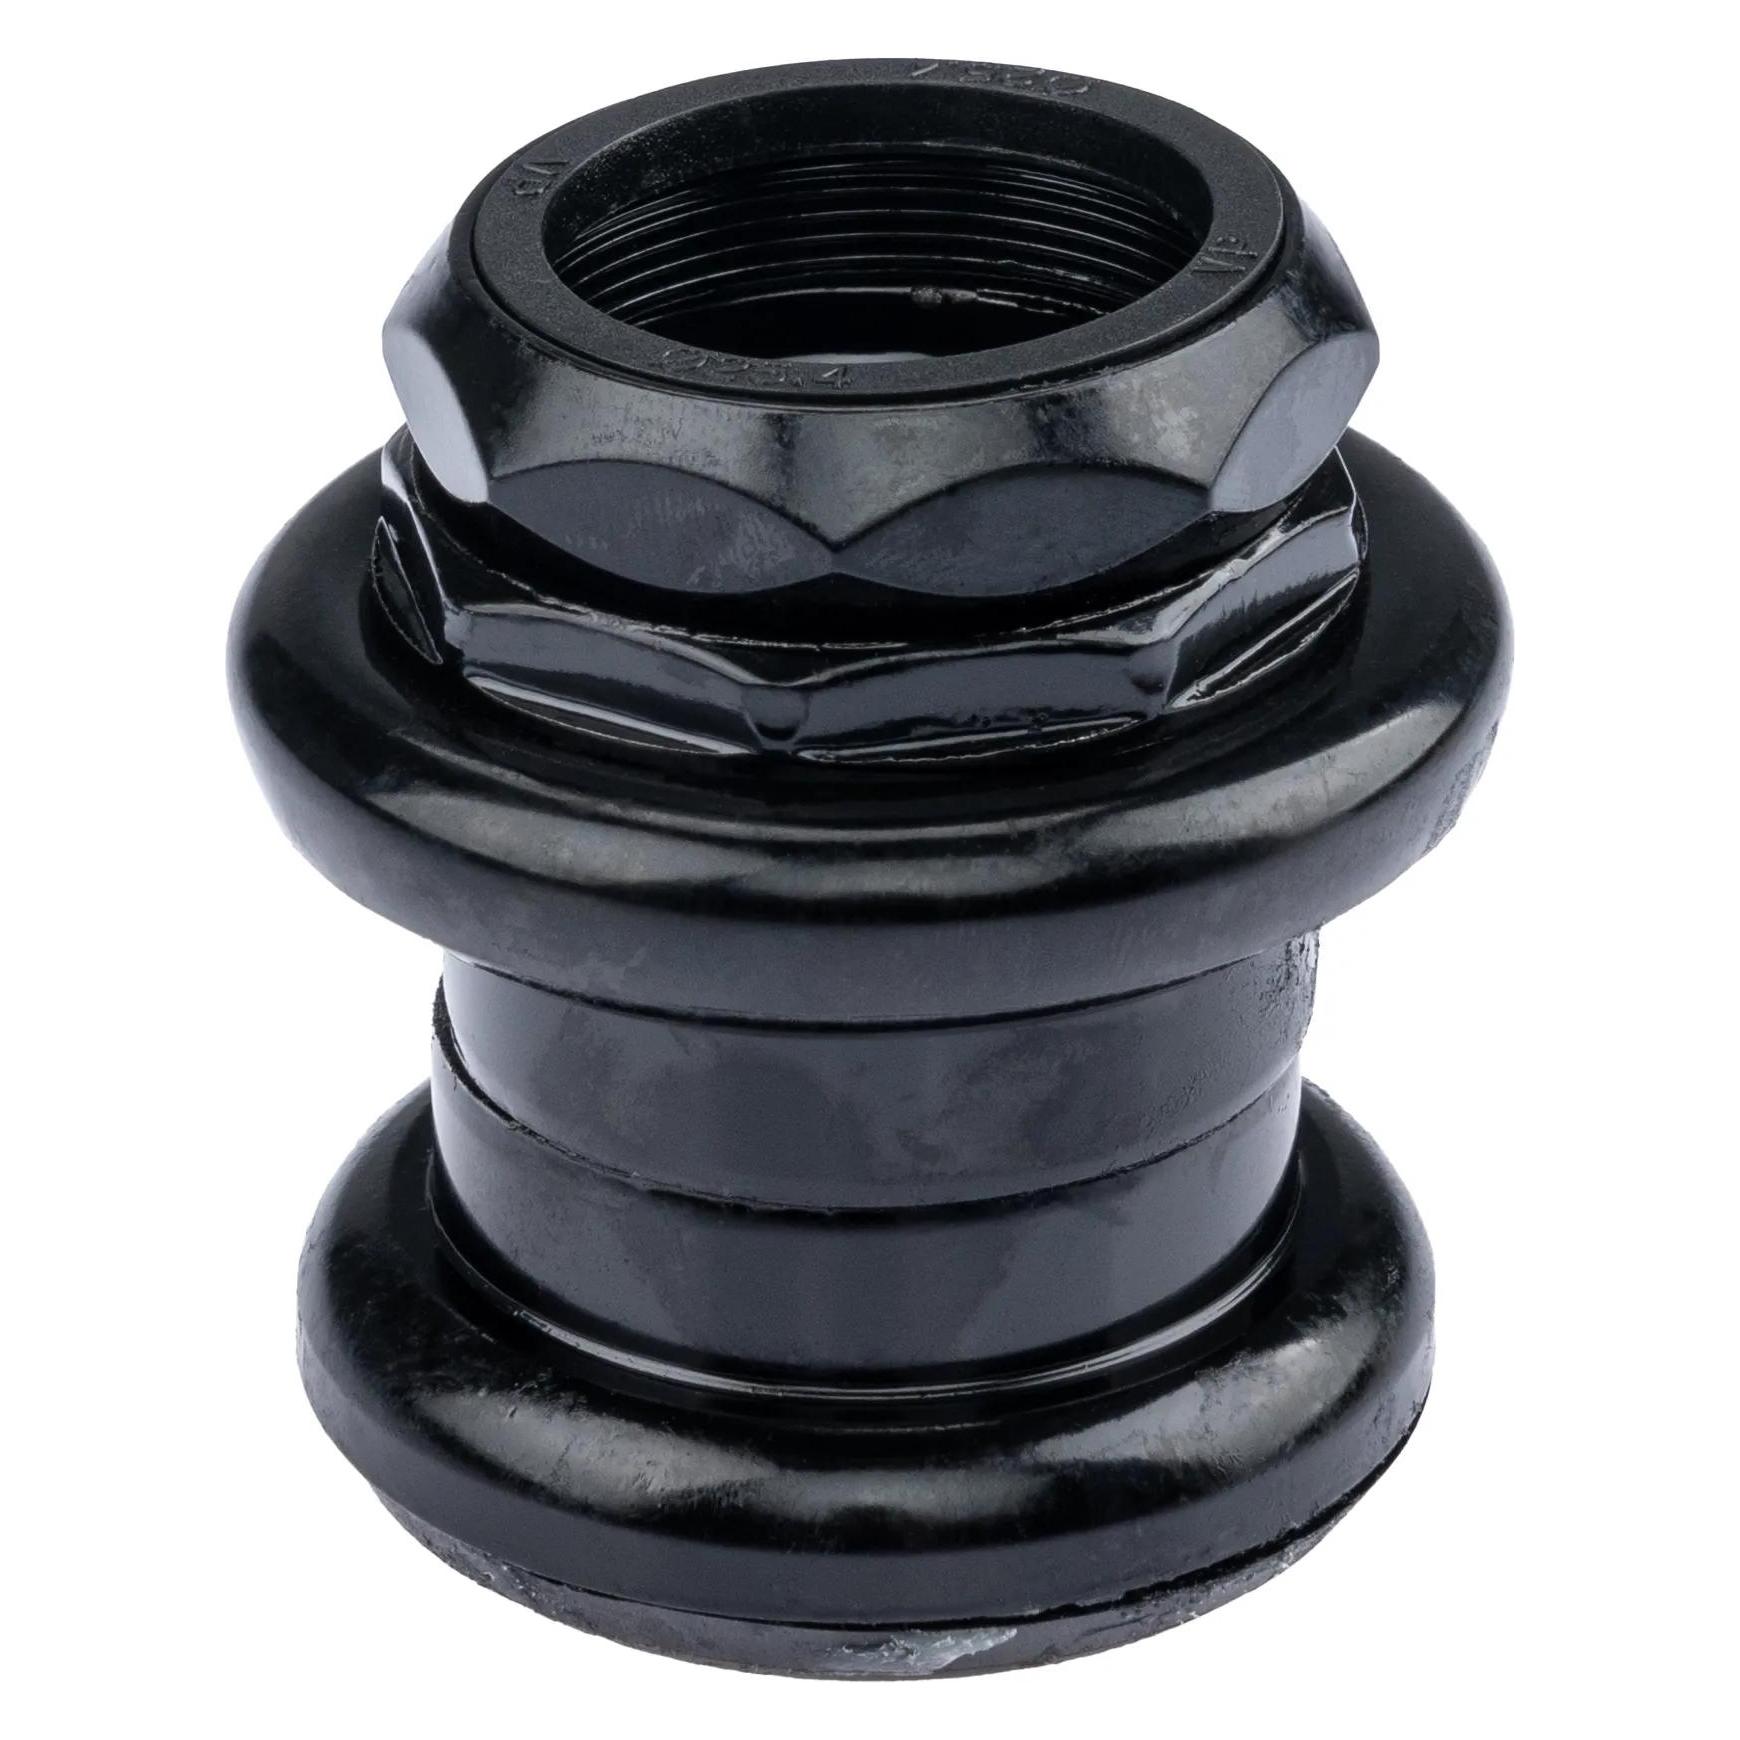
Steuersatz HS 51. Produktübersicht Der XLC Comp A-Head-Steuersatz HS-I05 ist ein hochwertiger Steuersatz, der für eine Vielzahl von Fahrrädern geeignet ist. Er bietet eine zuverlässige und leichte Lösung für Radfahrer, die Wert auf präzises Handling und Langlebigkeit legen. Mit einem integrierten Design ermöglicht er eine einfache Installation und ist ideal für den Einsatz an Mountainbikes, Rennrädern und Hybridfahrrädern. 2. Technische Spezifikationen & Komponenten Hersteller: XLC Modell: HS-I05 EAN: 8586012983002 Typ: A-Head Steuersatz Kompatibilität: Für konische Gabelrohre (1 1/8 bis 1.5") Material: Aluminium mit Stahlkrone Gewicht: Ca. 150 Gramm Lagertyp: Geschlossene Kugellager für reibungsfreien Betrieb Dimensionen: Geeignet für Steuerohrdurchmesser von 28,6 mm 3. Praktikabilität & besondere Merkmale Benutzerfreundlichkeit: Integriertes Design für einfache Installation Haltbarkeit: Hochwert..."16,03 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Steuersatz Integrierte Zugführung1. Produktübersicht Der PRO Internal Routing Headset ist ein integrierter Steuersatz, der für die interne Kabelführung konzipiert wurde. Er bietet eine saubere und ästhetische Lösung für Radfahrer, die Wert auf ein ordentliches Erscheinungsbild und eine verbesserte Leistung legen. Dieser Steuersatz ist kompatibel mit 1,5 Zoll Steuerrohren und unterstützt sowohl hydraulische Bremsleitungen als auch elektronische Kabelsysteme, was ihn vielseitig einsetzbar macht. 2. Technische Spezifikationen & Komponenten Hersteller: PRO Modell: PRHS0124 EAN: 8717009620949 Typ: Integrierter Steuersatz für interne Kabelführung Kompatibilität: Entworfen für 1,5 Zoll Steuerrohre Material: Hochwertiges Aluminium und Edelstahlkugellager Farbe: Typischerweise schwarz 3. Praktikabilität & Besondere Merkmale Benutzerfreundlichkeit: Einfach zu installieren und zu warten. Haltbarkeit: Hochwertige Materialien ge...64,53 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Welcher Steuersatz?
Der Steuersatz hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Art der Einkünfte und dem Wohnsitzland. In den meisten Ländern gibt es progressive Steuersätze, bei denen der Steuersatz mit steigendem Einkommen ansteigt. Es ist wichtig, die aktuellen Steuergesetze und -regelungen zu beachten, um den genauen Steuersatz zu ermitteln. **
-
Wann ermäßigter Steuersatz?
Der ermäßigte Steuersatz wird in der Regel auf bestimmte Waren und Dienstleistungen angewendet, die als lebensnotwendig oder gesellschaftlich wichtig angesehen werden. Typischerweise fallen hierunter beispielsweise Lebensmittel, Bücher, Medikamente oder auch öffentlicher Nahverkehr. Der ermäßigte Steuersatz dient dazu, diese Güter für Verbraucher erschwinglicher zu machen und soziale Gerechtigkeit zu fördern. Die genauen Kriterien, welche Produkte und Dienstleistungen den ermäßigten Steuersatz erhalten, können je nach Land variieren. In Deutschland beträgt der ermäßigte Steuersatz aktuell 7%, während der reguläre Satz bei 19% liegt. **
-
Wann welcher Steuersatz?
"Wann welcher Steuersatz?" ist eine wichtige Frage, die sich auf die Höhe der Steuern bezieht, die eine Person oder ein Unternehmen zahlen muss. Der Steuersatz hängt von verschiedenen Faktoren ab, wie dem Einkommen, der Art der Einkünfte und dem Wohnsitzland. In den meisten Ländern gibt es progressive Steuersätze, die bedeuten, dass Personen mit höherem Einkommen einen höheren Steuersatz zahlen. Es ist wichtig, den richtigen Steuersatz zu kennen, um die Steuerlast korrekt zu berechnen und mögliche Strafen zu vermeiden. Daher ist es ratsam, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass man die Steuergesetze und -sätze richtig versteht. **
-
Was ist persönlicher Steuersatz?
Der persönliche Steuersatz ist der Prozentsatz, zu dem eine Person Einkommensteuer auf ihr Einkommen zahlen muss. Dieser Steuersatz hängt von der Höhe des Einkommens ab und kann je nach Steuerklasse variieren. Er wird auf Grundlage des progressiven Steuersystems berechnet, bei dem höhere Einkommen mit einem höheren Steuersatz besteuert werden. Der persönliche Steuersatz kann sich daher von Person zu Person unterscheiden, abhängig von der Höhe des Einkommens und anderen steuerlichen Faktoren. Es ist wichtig, den persönlichen Steuersatz zu kennen, um die Steuerlast richtig zu berechnen und entsprechende Vorsorge treffen zu können. **


Welcher Steuersatz bei Getränken?
Welcher Steuersatz bei Getränken? In Deutschland gibt es unterschiedliche Steuersätze für Getränke, je nach Art des Getränks. Zum Beispiel unterliegen alkoholische Getränke einem höheren Steuersatz als nicht-alkoholische Getränke. Auch gibt es spezielle Regelungen für bestimmte Getränke wie z.B. Energy-Drinks. Es ist wichtig, sich über die aktuellen Steuersätze für Getränke zu informieren, um keine steuerlichen Fehler zu machen. Letztendlich kann die korrekte Besteuerung von Getränken dazu beitragen, finanzielle Risiken zu minimieren und rechtliche Konsequenzen zu vermeiden. **
Welcher Steuersatz bei Witwenrente?
Welcher Steuersatz bei Witwenrente? Der Steuersatz für die Witwenrente hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Rente, dem persönlichen Steuersatz der Witwe und eventuellen Freibeträgen. Grundsätzlich unterliegt die Witwenrente der Einkommenssteuer, wobei ein Teil der Rente steuerfrei bleibt. Es ist daher ratsam, sich von einem Steuerberater oder der Rentenversicherung beraten zu lassen, um den genauen Steuersatz für die Witwenrente zu ermitteln. Auch die individuelle Steuersituation der Witwe spielt eine wichtige Rolle bei der Berechnung des Steuersatzes. **
Top-Angebote
Produkte zum Begriff Steuersatz:
-
Spricht der Staatsanwalt am Ende der Verhandlung im Gericht das Urteil aus oder der Richter?
Der Staatsanwalt spricht normalerweise nicht das Urteil aus, sondern stellt lediglich seine Anklage vor und trägt seine Argumente vor. Der Richter ist für die Urteilsverkündung zuständig und entscheidet über die Schuld oder Unschuld des Angeklagten sowie über die Strafe. **
-
Müssen Richter, Staatsanwalt, Rechtsanwalt und Talar bei der Verhandlung tragen?
Ja, in den meisten Gerichtsverhandlungen tragen Richter, Staatsanwalt und Rechtsanwalt einen Talar. Der Talar ist eine traditionelle Robe, die im Gerichtssaal getragen wird und die Autorität und Neutralität der beteiligten Personen symbolisiert. Es gibt jedoch Ausnahmen, zum Beispiel in bestimmten informellen Verfahren oder bei Verhandlungen vor Schiedsgerichten. **
-
Welcher Steuersatz?
Der Steuersatz hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Art der Einkünfte und dem Wohnsitzland. In den meisten Ländern gibt es progressive Steuersätze, bei denen der Steuersatz mit steigendem Einkommen ansteigt. Es ist wichtig, die aktuellen Steuergesetze und -regelungen zu beachten, um den genauen Steuersatz zu ermitteln. **
-
Wann ermäßigter Steuersatz?
Der ermäßigte Steuersatz wird in der Regel auf bestimmte Waren und Dienstleistungen angewendet, die als lebensnotwendig oder gesellschaftlich wichtig angesehen werden. Typischerweise fallen hierunter beispielsweise Lebensmittel, Bücher, Medikamente oder auch öffentlicher Nahverkehr. Der ermäßigte Steuersatz dient dazu, diese Güter für Verbraucher erschwinglicher zu machen und soziale Gerechtigkeit zu fördern. Die genauen Kriterien, welche Produkte und Dienstleistungen den ermäßigten Steuersatz erhalten, können je nach Land variieren. In Deutschland beträgt der ermäßigte Steuersatz aktuell 7%, während der reguläre Satz bei 19% liegt. **
Ähnliche Suchbegriffe für Steuersatz
-
Steuersatz HS 51. Produktübersicht Der XLC Comp A-Head-Steuersatz HS-I05 ist ein hochwertiger Steuersatz, der für eine Vielzahl von Fahrrädern geeignet ist. Er bietet eine zuverlässige und leichte Lösung für Radfahrer, die Wert auf präzises Handling und Langlebigkeit legen. Mit einem integrierten Design ermöglicht er eine einfache Installation und ist ideal für den Einsatz an Mountainbikes, Rennrädern und Hybridfahrrädern. 2. Technische Spezifikationen & Komponenten Hersteller: XLC Modell: HS-I05 EAN: 8586012983002 Typ: A-Head Steuersatz Kompatibilität: Für konische Gabelrohre (1 1/8 bis 1.5") Material: Aluminium mit Stahlkrone Gewicht: Ca. 150 Gramm Lagertyp: Geschlossene Kugellager für reibungsfreien Betrieb Dimensionen: Geeignet für Steuerohrdurchmesser von 28,6 mm 3. Praktikabilität & besondere Merkmale Benutzerfreundlichkeit: Integriertes Design für einfache Installation Haltbarkeit: Hochwert..."16,03 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Steuersatz Integrierte Zugführung1. Produktübersicht Der PRO Internal Routing Headset ist ein integrierter Steuersatz, der für die interne Kabelführung konzipiert wurde. Er bietet eine saubere und ästhetische Lösung für Radfahrer, die Wert auf ein ordentliches Erscheinungsbild und eine verbesserte Leistung legen. Dieser Steuersatz ist kompatibel mit 1,5 Zoll Steuerrohren und unterstützt sowohl hydraulische Bremsleitungen als auch elektronische Kabelsysteme, was ihn vielseitig einsetzbar macht. 2. Technische Spezifikationen & Komponenten Hersteller: PRO Modell: PRHS0124 EAN: 8717009620949 Typ: Integrierter Steuersatz für interne Kabelführung Kompatibilität: Entworfen für 1,5 Zoll Steuerrohre Material: Hochwertiges Aluminium und Edelstahlkugellager Farbe: Typischerweise schwarz 3. Praktikabilität & Besondere Merkmale Benutzerfreundlichkeit: Einfach zu installieren und zu warten. Haltbarkeit: Hochwertige Materialien ge...64,53 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Richter, Kurt F.: Coaching als kreativer ProzessCoaching als kreativer Prozess , Werkbuch für Coaching und Supervision mit Gestalt und System , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 4. Auflage, Erscheinungsjahr: 20150520, Produktform: Kartoniert, Autoren: Richter, Kurt F., Auflage: 15004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 356, Abbildungen: mit zahlreiche Abbildungen und Tabellen, Keyword: Arbeitswelt; Beratung; Coachee; Coaching; Gestalten; Gestalttherapie; Kreativität; Organisationsentwicklung; Supervision; schöpferischer Prozess; systemische Beratung, Fachschema: Coaching~Manager / Coaching~Gestalttherapie~Therapie / Gestalttherapie~Psychotherapie / Systemische Therapie~Systemische Therapie~Therapie / Systemische Therapie~Psychologie~Unternehmensberatung - Unternehmensberater~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychologie~Unternehmensberatung und Subventionen~Kreative Therapie (Kunst, Musik, Theater)~Geschichte allgemein und Weltgeschichte, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie: Beratung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Länge: 231, Breite: 154, Höhe: 30, Gewicht: 602, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 72398945,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann welcher Steuersatz?
"Wann welcher Steuersatz?" ist eine wichtige Frage, die sich auf die Höhe der Steuern bezieht, die eine Person oder ein Unternehmen zahlen muss. Der Steuersatz hängt von verschiedenen Faktoren ab, wie dem Einkommen, der Art der Einkünfte und dem Wohnsitzland. In den meisten Ländern gibt es progressive Steuersätze, die bedeuten, dass Personen mit höherem Einkommen einen höheren Steuersatz zahlen. Es ist wichtig, den richtigen Steuersatz zu kennen, um die Steuerlast korrekt zu berechnen und mögliche Strafen zu vermeiden. Daher ist es ratsam, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass man die Steuergesetze und -sätze richtig versteht. **
-
Was ist persönlicher Steuersatz?
Der persönliche Steuersatz ist der Prozentsatz, zu dem eine Person Einkommensteuer auf ihr Einkommen zahlen muss. Dieser Steuersatz hängt von der Höhe des Einkommens ab und kann je nach Steuerklasse variieren. Er wird auf Grundlage des progressiven Steuersystems berechnet, bei dem höhere Einkommen mit einem höheren Steuersatz besteuert werden. Der persönliche Steuersatz kann sich daher von Person zu Person unterscheiden, abhängig von der Höhe des Einkommens und anderen steuerlichen Faktoren. Es ist wichtig, den persönlichen Steuersatz zu kennen, um die Steuerlast richtig zu berechnen und entsprechende Vorsorge treffen zu können. **
-
Welcher Steuersatz bei Getränken?
Welcher Steuersatz bei Getränken? In Deutschland gibt es unterschiedliche Steuersätze für Getränke, je nach Art des Getränks. Zum Beispiel unterliegen alkoholische Getränke einem höheren Steuersatz als nicht-alkoholische Getränke. Auch gibt es spezielle Regelungen für bestimmte Getränke wie z.B. Energy-Drinks. Es ist wichtig, sich über die aktuellen Steuersätze für Getränke zu informieren, um keine steuerlichen Fehler zu machen. Letztendlich kann die korrekte Besteuerung von Getränken dazu beitragen, finanzielle Risiken zu minimieren und rechtliche Konsequenzen zu vermeiden. **
-
Welcher Steuersatz bei Witwenrente?
Welcher Steuersatz bei Witwenrente? Der Steuersatz für die Witwenrente hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Rente, dem persönlichen Steuersatz der Witwe und eventuellen Freibeträgen. Grundsätzlich unterliegt die Witwenrente der Einkommenssteuer, wobei ein Teil der Rente steuerfrei bleibt. Es ist daher ratsam, sich von einem Steuerberater oder der Rentenversicherung beraten zu lassen, um den genauen Steuersatz für die Witwenrente zu ermitteln. Auch die individuelle Steuersituation der Witwe spielt eine wichtige Rolle bei der Berechnung des Steuersatzes. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.